



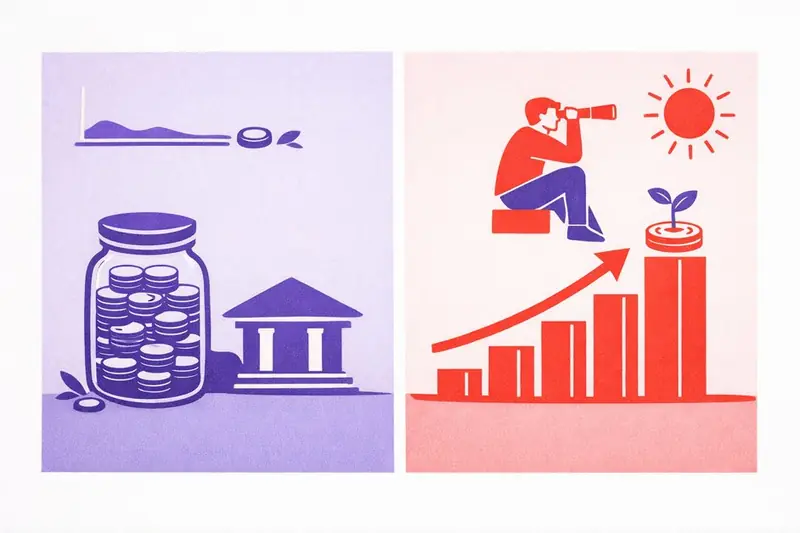
Wat betekent beter beleggen dan de bank?
Beter beleggen dan de bank betekent dat u met beleggen een hoger rendement nastreeft dan met traditioneel sparen. Historisch gezien levert beleggen over het algemeen meer op dan sparen. Dit gaat wel gepaard met meer risico dan sparen.
Het is zinvoller voor vermogensopbouw, wat de kans op financiële doelen vergroot. Beleggen biedt een verwacht rendement dat een stuk hoger is dan de spaarrente, in ruil voor meer risico. Voor wie zijn geld voor langere tijd wil laten groeien, is beleggen vaak de betere keuze.
Waarom beleggen vaak meer oplevert dan sparen bij de bank
Beleggen levert op de lange termijn doorgaans een hoger rendement op dan sparen. Historisch gezien biedt beleggen de mogelijkheid tot aanzienlijke waardegroei, wat een hoger verwacht rendement oplevert dan sparen. Dit komt doordat beleggingen, zoals aandelen en obligaties, kunnen profiteren van economische groei en inkomsten uit bijvoorbeeld dividend. Sparen daarentegen biedt een vast, maar vaak lager, rendement. Voor wie vermogen wil opbouwen en bereid is enig risico te nemen, is beleggen daarom vaak de betere keuze. U kunt hier meer over leren op trade.nl/beleggen/bank/.
Welke beleggingsvormen zijn geschikt om beter te beleggen?
Om beter te beleggen dan de bank, kiest u een beleggingsvorm die aansluit bij uw persoonlijke situatie. De juiste keuze hangt af van uw financiële doelen, tijdshorizon en risicotolerantie. Ook de omvang van uw vermogen, fiscale implicaties en de mogelijkheid tot risicospreiding spelen een rol. U weegt de voor- en nadelen van verschillende opties af, zoals zelf beleggen of uw vermogen laten beheren, passend bij uw kennis en beschikbare tijd.
Dividendbeleggen: stabiel inkomen uit aandelen
Dividendbeleggen draait om het ontvangen van een stabiel inkomen uit aandelen. Bedrijven keren een deel van hun winst uit aan aandeelhouders, wat dividend heet. Dit type beleggen biedt stabiele inkomsten en de kans op waardestijging van uw aandelen.
Het past goed bij beleggers die regelmatig inkomen en stabiliteit zoeken, zonder hun aandelen te verkopen. U kunt passief inkomen ontvangen door te kiezen voor aandelen die een stabiel of hoog dividend uitkeren. Een belegger die bijvoorbeeld maandelijks een extraatje wil, kan zich richten op bedrijven die frequent dividend uitkeren.
Om stabiele inkomsten te genereren, onderzoekt u bedrijven die regelmatig dividend uitkeren. U kunt ook overwegen te beleggen in op dividend gerichte ETF's of beleggingsfondsen. Uw dividend herinvesteren kan de groei van uw portefeuille versnellen.
Beleggen in indexfondsen en ETF’s
Indexfondsen en ETF’s zijn instrumenten voor passief beleggen. Dit is de beste manier om passief te beleggen. Je belegt in één keer in meerdere aandelen, soms zelfs duizenden bedrijven voor een paar tientjes. Deze fondsen volgen een beursindex om rendement te behalen. Indexbeleggen is een simpele manier om breed gespreid te beleggen tegen lage kosten. Op lange termijn kunnen ETF's en indexfondsen betere resultaten opleveren dan actief beleggen, en ze bieden toegang tot opkomende markten. Zo kun je beter beleggen dan de bank.
Actief beleggen versus passief beleggen
Actief en passief beleggen verschillen sterk in aanpak en resultaat. Passief beleggen kenmerkt zich door beleggingen breed te spreiden en niet actief betrokken te zijn bij het beheer. Het rendement van passief beleggen is meestal winstgevender dan actief beleggen, en het presteert bijna altijd beter. Passief beleggen leidt tot betere rendementen dan actief beleggen. Actief beleggen levert zelden betere resultaten op dan passief indexvolgend beleggen. Bovendien heeft passief beleggen meestal minder kosten dan actief beleggen. Actief beleggen is duurder dan passief beleggen door hogere transactiekosten en meer menselijk handelen. Voor de meeste beleggers die beter willen beleggen dan de bank, is passief beleggen de effectievere keuze.

- 4,6 Kosten 4,3
- 3,4 ETF's 2,4
- 5,0 Starters 4,9
- 5,0 App 4,7
Wat zijn de risico’s en voordelen van beleggen ten opzichte van sparen?
Beleggen biedt de kans op een hoger rendement dan sparen, maar brengt ook een hoger risico met zich mee. U ruilt meer risico in voor een hoger verwacht rendement. Sparen en beleggen verschillen aanzienlijk in zowel risico als rendement. Op de lange termijn heeft beleggen meer kans op een hoger rendement dan sparen. Dit geldt ook voor beleggen in aandelen, die potentieel een hoger rendement bieden maar ook risico’s met zich meebrengen. De keuze tussen sparen en beleggen hangt af van uw bereidheid om risico’s te nemen of zekerheid te verkiezen, zoals het Nibud aangeeft.
Risico’s van beleggen en hoe je ze beperkt
Beleggen brengt risico's met zich mee, maar u kunt deze beperken. Het is belangrijk de risico's van beleggen goed te kennen en te identificeren voordat u start. Een effectieve manier om risico's te verminderen is door uw vermogen te spreiden over verschillende beleggingsvormen. U kunt ook maandelijks een vast bedrag inleggen. Geef uw beleggingen voldoende tijd door zo lang mogelijk te beleggen. Kies altijd een passend risicoprofiel voor uw beleggingen, eventueel met behulp van de lifecycle-methode.
Brokers per betaalmethode







Geen brokers gevonden voor deze betaalmethode.
Voordelen van beleggen op de lange termijn
Beleggen op de lange termijn biedt u verschillende voordelen. Het zorgt voor meer stabiliteit en minder risico dan kortetermijnbeleggingen, omdat markten de neiging hebben te groeien. Dit verkleint de risico's van beleggen aanzienlijk. U vergroot de kans op een hoger rendement dan inflatie, en zelfs op een aanzienlijk hoger rendement. Vooral over een periode van 15 jaar of langer brengt beleggen vaak meer op, wat u een goede kans geeft op een goed gemiddeld rendement.
Stappenplan: zo begin je met beter beleggen dan de bank
Om te starten met beter beleggen dan de bank, volgt u een duidelijk stappenplan. Beleggen voor beginners begint met vijf stappen. Het is belangrijk om te leren wat beleggen is en welke mogelijkheden er zijn. De eerste stap is altijd het bepalen van uw doel en beleggingshorizon. Een goede voorbereiding, zoals het kiezen tussen zelf beleggen of laten doen, voorkomt onnodige risico's.
- Bepaal uw doel en beleggingshorizon.
- Kies of u zelf belegt of het laat doen.
- Bepaal waarin u wilt beleggen.
- Open een rekening bij een broker.
- Stel uw inleg vast.
Doelen bepalen en beleggingsplan maken
Het bepalen van uw beleggingsdoel is de eerste stap in een stappenplan voor beleggen, volgens de Consumentenbond. Dit doel moet u zo concreet mogelijk formuleren. Bepaal hoeveel geld u nodig heeft en wanneer u dit wilt bereiken. Een duidelijk beleggingsplan omvat uw beleggingsdoel, beleggingshorizon, risicoprofiel, inlegbedrag en periodieke bijstortingen. Ook het budget en de kosten zijn belangrijk voor uw beleggingsstrategie. Dit heldere doel helpt u bij het opstellen van een effectief beleggingsplan.
Kies de juiste broker via Trade.nl
De juiste broker kiest u via Trade.nl, dat u ondersteunt bij het vergelijken van geschikte aanbieders. Experts testen en vergelijken brokers op kosten, aanbod en gebruiksgemak. Volgens de Consumentenbond is het belangrijk te kijken naar uw beleggingsdoel, persoonlijke voorkeuren en de actuele koers- en beleggingsinformatie die een aanbieder biedt. Een goede broker maakt voordeliger beleggen mogelijk. Trade.nl leidt u direct naar de website van de broker van uw keuze.
Praktische tips voor beginners
Om succesvol te starten met beter beleggen dan de bank, zijn er enkele praktische tips voor u:
- Begin klein en bouw rustig op.
- Let streng op risico.
- Denk goed na over uw vervolgstappen.
- Kies een gebruiksvriendelijk platform.
- Selecteer apps die leermiddelen bieden.
- Blijf voortdurend leren en verbeteren.
- Vergaar kennis en doe ervaring op.
Voorbeelden en ervaringen van beleggers die beter beleggen dan de bank
Veel beleggers ervaren dat ze beter beleggen dan de bank door te kiezen voor professionele begeleiding. Professionele beleggers presteren als groep beter dan particulieren die zelf beleggen. Laten beleggen biedt het voordeel van de kennis en ervaring van deskundigen. Deze experts beschikken over uitgebreide kennis van de financiële markten en reageren snel op veranderingen. Wat betekent dit voor uw eigen beleggingen? Voor onervaren beleggers is het vaak gunstiger om een vermogensbeheerder te gebruiken, wat kan leiden tot een hoger rendement. Beleggers die hun geld laten beleggen ervaren bovendien dat dit minder tijd kost. Private beleggingen vragen om ervaring, inzicht en een lange beleggingshorizon. Beleggers in aandelen kunnen een hoger rendement behalen dan via beleggingsfondsen, mits ze voldoende kennis en ervaring hebben. Het behouden van een positie op de lange termijn, in plaats van de markt te timen, leidt ook tot betere prestaties. Laten beleggen is daarom beter geschikt voor wie de tijd en kennis mist om zelf te beleggen.
Hoe bereken je het rendement van beleggen versus sparen?
Een concrete, universele methode om het rendement van beleggen versus sparen exact te berekenen voor uw persoonlijke situatie, inclusief factoren als inleg, looptijd, kosten en inflatie, is niet direct beschikbaar. Wel is duidelijk dat sparen en beleggen aanzienlijk verschillen in zowel risico als rendement. Beleggen levert over het algemeen een hoger rendement op dan sparen. Dit geldt zeker op de lange termijn, waar beleggen doorgaans een hoger rendement biedt. U heeft met beleggen kans op een hoger rendement dan sparen, volgens de Consumentenbond. Verschillende bronnen bevestigen dat beleggen meer rendement geeft dan sparen. Het heeft een hoger verwacht rendement dan sparen. Dit betekent dat u bij beleggen rekening moet houden met de kans op waardestijging, maar ook met de risico's.
Alternatieven voor sparen en beleggen bij de bank
Nederlandse spaarders zoeken steeds vaker alternatieven voor traditioneel sparen en beleggen bij de bank. Beleggen wordt gezien als een goede optie, zeker als u tijd heeft en bereid bent risico te nemen. Denk aan extra aflossen op uw hypotheek, investeren in zonnepanelen, woningisolatie, of crowdfunding. Ook het kopen van een vakantiehuis, zilver, aandelen of aandelenfondsen zijn manieren om uw geld te laten groeien. Deze opties kunnen uw spaargeld beschermen tegen inflatie en bieden mogelijk hogere rendementen.
Vastgoed en andere beleggingscategorieën
Vastgoed is een van de belangrijkste beleggingscategorieën. Het omvat fysieke activa zoals woon- en bedrijfsonroerend goed. Vastgoedbeleggingen zijn een populaire beleggingscategorie, vaak als alternatief voor aandelen en obligaties. Het heeft de kenmerken van een uitstekende belegging, omdat het waardevast is en altijd gewild bij verschillende doelgroepen. Beleggen in vastgoed is ook een van de belangrijkste lange termijn beleggingen. Samen met aandelen, staatsobligaties en goud behoort onroerend goed tot de vier grote oorspronkelijke beleggingscategorieën. Deze categorieën bieden diverse mogelijkheden om beter te beleggen dan de bank.
Dividendportefeuille en portefeuille tracking tools
Portefeuille tracking tools zijn essentieel voor het beheren van uw dividendbeleggingen. Een Portfolio Dividend Tracker helpt u uw beleggingsportfolio bij te houden. Het geeft u inzicht in ontvangen dividend. Deze tools ondersteunen beleggers bij overwogen keuzes en het optimaliseren van hun hoog dividend portefeuille. Zo biedt de Digrin dividend portefeuille manager real-time tracking voor dividendgroei investeerders. De Portseido Dividend Portfolio Tracker helpt met financiële doelplanning door automatisch dividenduitkeringen bij te houden. Ook de DividendMax Portefeuille tool kan prestaties volgen en dividendinkomsten tot twee jaar vooruit voorspellen. Applicaties zoals TrackYourDividends bieden bovendien tools voor analyse en optimalisatie van fondsen.
Beleggen via de bank: is het verstandig?
Beleggen via de bank is een vorm van beheerd beleggen en kan verstandig zijn voor beginners die gemak en rust zoeken. U schakelt dan een expert in als u weinig tijd of kennis heeft. Op Trade.nl leest u meer over deze beleggingsvorm.
Echter, beleggers raden dit vaak af vanwege de hoge beheerkosten, die vaak meer dan 1 procent per jaar bedragen. Deze extra kosten komen door de vergoeding voor de dienstverlening van de bank. Een ander nadeel is de beperkte invloed op beleggingskeuzes en minder controle over uw portefeuille. Aanpassingen kunnen traag verlopen, omdat beslissingen vaak op maandelijkse of kwartaalbasis worden genomen. Ook is het aanbod van producten beperkter. Geavanceerdere opties zijn vaak alleen via private banking beschikbaar. Toch biedt beleggen via een grootbank toegang tot adviesdiensten en beheerde fondsen. Dit kan handig zijn als u beter beleggen dan de bank wilt, maar liever niet zelf de beslissingen neemt.
Is beleggen veiliger dan sparen?
Nee, beleggen is niet veiliger dan sparen. Sparen is traditioneel veiliger en biedt meer zekerheid. Het is ook stabieler en eenvoudiger dan beleggen. Beleggen heeft meer risico, al biedt het wel kans op een hoger rendement. Voor een korte beleggingshorizon is sparen veiliger dan beleggen. Volgens de AFM kan beleggen zelfs minder opleveren dan sparen.
Hoeveel rendement kan ik realistisch verwachten?
Een realistisch rendement bij beleggen vereist een blik op het langetermijngemiddelde en ligt dan tussen de 5% en 9% per jaar. Voor aandelen specifiek is 7% tot 8% per jaar een realistische verwachting op de lange termijn. Stel u belegt voor uw pensioen over dertig jaar; dan is dit een goede richtlijn. Voor beginnende beleggers is een rendement van 0% tot 8% realistisch. Het is belangrijk om te focussen op het netto rendement, want dat geeft een eerlijker beeld van de werkelijke opbrengst. Hoewel een gemiddelde van 7% vaak genoemd wordt, kent de realiteit flinke pieken en dalen. Zorgvuldige selectie en risicobeheer kunnen helpen om rendementen van 4% tot 5% te realiseren.
Wat is een hoog dividend en waarom is het belangrijk?
Hoog dividend is een dividendrendement dat duidelijk boven het marktgemiddelde ligt. Deze aandelen zijn van beursgenoteerde bedrijven die een relatief hoog dividend uitkeren. Het doel is een stabiel inkomen te genereren. Dit type beleggen biedt een betrouwbare inkomstenstroom, onafhankelijk van de koersontwikkeling. Voor beleggers die regelmatige inkomsten en stabiliteit zoeken, is dividendrendement belangrijk. Dividend is ook van groot belang bij de waardering van een aandeel en een belangrijke aanjager van het rendement. Bij het selecteren van aandelen met een hoog dividendrendement is grondig onderzoek naar de reden van het hoge dividend cruciaal.
Hoe werkt dividendbeleggen precies?
Dividendbeleggen is een manier van beleggen waarbij u mikt op een winstuitkering (dividend) in plaats van alleen koerswinst. Het houdt in dat u investeert in bedrijven die een deel van hun winst uitkeren aan aandeelhouders. Deze strategie richt zich op het kopen van aandelen van bedrijven die regelmatig dividenden uitkeren. Het doel is om zo regelmatig dividend te ontvangen en het rendement te laten groeien. Dit is een vorm van buy and hold-strategie. Het past bij u als u uw vermogen stap voor stap wilt laten groeien door dividend te herbeleggen. U bouwt een continue stroom van inkomsten op via dividend, zonder uw aandelen te verkopen. Dividendbeleggers moeten ontvangen dividend herinvesteren om extra aandelen te kopen. Dit versterkt het compounding-effect en verhoogt het lange termijn rendement. Dividend is een manier om voorspelbare inkomsten te genereren in plaats van snelle koerswinsten. Voor de meeste mensen die beter beleggen dan de bank willen, biedt dit een stabiele aanpak.
Welke kosten komen kijken bij beleggen?
Bij beleggen krijgt u te maken met verschillende kosten. Algemene kostenposten omvatten transactiekosten, beheerkosten, valutakosten, dividendverwerkingskosten en inactiviteitskosten. Daarnaast zijn er in- en uitstapkosten, makelaarsloon en bewaarloon. Laat u uw geld beleggen, dan betaalt u ook beheerkosten, depotbankkosten of kosten voor beleggingsfondsen. De kosten van beleggen worden beïnvloed door hoe u belegt, of u zelf belegt, waarin u belegt en het aantal transacties. Deze kosten hebben invloed op uw rendement, want beheervergoedingen en commissies moeten eerst gedekt worden. U moet zich informeren over alle kosten die bij beleggen komen kijken, adviseert de AFM.
Wat kost beleggen je per jaar?


