



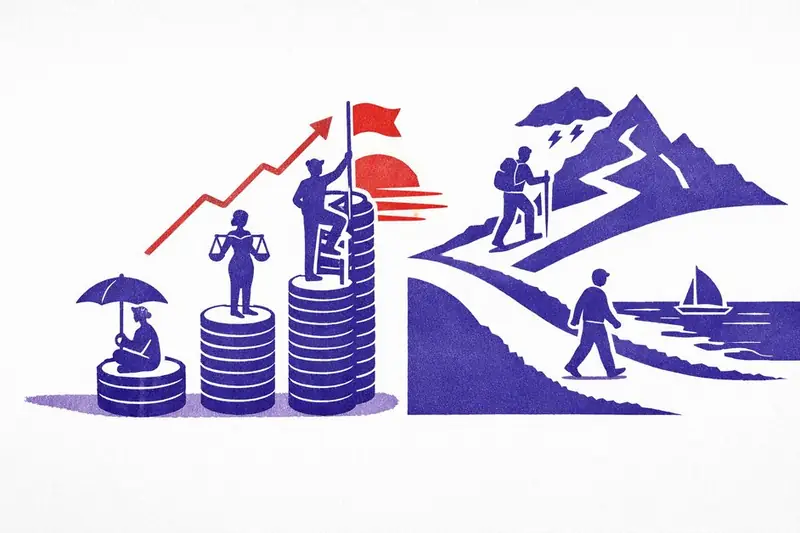
De basisprincipes van lifecycle beleggen
De basisprincipes van lifecycle beleggen draaien om de invloed van leeftijd op uw beleggingsstrategie en risicoprofiel. De leeftijd van een persoon kan invloed hebben op de beleggingsstrategie, doelstelling of risicoprofiel. Pensioenuitvoerders dienen te beleggen op basis van de risicohouding van de deelnemers. Deze risicobereidheid, officieel de risicohouding genoemd, is essentieel voor een optimaal beleggingsbeleid. Dit beleid is afhankelijk van uw individuele karakteristieken.
De basis voor dit strategische beleggingsbeleid is de ALM-studie, ofwel Asset Liability Management. ALM is de afkorting voor Asset Liability Management, een studie die inzicht geeft in toekomstige ontwikkelingen van beleggingen en verplichtingen. Het resultaat van beleggingen is nodig om toekomstige pensioenen te kunnen betalen en de kans op indexeren te vergroten. Het beleggingsbeleid is gericht op pensioenindexatie (toeslagstreven), waarvoor enig risico wordt genomen. Beleggen brengt altijd risico's met zich mee; uw inleg kan minder waard worden. Beleggen voor de lange termijn verlaagt het risico en verhoogt het verwachte rendement.
Hoe werkt de risicoafbouw bij lifecycle beleggen?
De risicoafbouw bij lifecycle beleggen werkt door het beleggingsrisico automatisch en stapsgewijs af te bouwen. Dit proces start vaak zo'n vijftien jaar voor de AOW- of beleggingsrekening einddatum. Het mechanisme is duidelijk: beleggingen verschuiven geleidelijk van aandelen naar obligaties. Dit helpt om de impact van een beurscrash vlak voor uw pensioen of doeldatum te voorkomen.
De meeste aanbieders regelen deze afbouw automatisch. Toch is het goed om te weten dat bij enkele partijen zelfbeheer nodig is, zo blijkt uit onderzoek van de Consumentenbond. De mate waarin risico automatisch wordt afgebouwd, verschilt per aanbieder. Deze methode, ook gebruikt bij Beheerd Beleggen, beperkt de risico's tot de gekozen doeldatum.
Voor- en nadelen van lifecycle beleggen
Lifecycle beleggen biedt diverse voordelen. Voor jongere deelnemers is er kans op groter overrendement en tijd om verliezen in te halen. Ouderen profiteren van stabielere uitkeringen door hedge-rendementen. Deze strategie voorkomt pech- en gelukgeneraties door een nivelleringseffect. Het principe van constante absolute blootstelling aan zakelijke waarden zorgt voor optimale diversificatie en een efficiënte risico-rendementsverhouding.
Er zijn echter ook nadelen. Jonge deelnemers in de opbouwfase ervaren forse beweeglijkheid. Zij lopen het risico meer dan hun inleg te verliezen door belegging in aandelen. Een te hoge leverage voor jongsten is ongewenst, vanwege kans op negatief kapitaal en impact op rendement. Een generieke lifecycle miskent individuele risicobereidheid en misloopt daardoor welvaart.
Voor wie is lifecycle beleggen geschikt?
Lifecycle beleggen is geschikt voor beleggers die een automatische en geleidelijke risicoafbouw van hun portefeuille wensen. Dit is ideaal als u een langetermijnbeleggingshorizon heeft, zoals bij pensioenopbouw. Het principe is immers dat het risico automatisch afneemt wanneer dat verstandig is.
Deze strategie past perfect bij mensen die hun pensioen willen opbouwen zonder er dagelijks mee bezig te zijn. U profiteert ervan als u automatische activawijzigingen prefereert, vooral naarmate u uw pensioen nadert. Voor iemand die over tien jaar met pensioen gaat, biedt lifecycle beleggen de zekerheid dat het risico op tijd wordt afgebouwd. Het is een passende keuze voor investeerders die veiligere activa wensen wanneer hun pensioen in zicht komt.




Verschillende risicoprofielen binnen lifecycle beleggen vergelijken
Elk risicoprofiel binnen lifecycle beleggen heeft eigen risico- en rendementskarakteristieken. Het is belangrijk deze goed te vergelijken, want wat neutraal lijkt, is niet overal hetzelfde. Een neutraal profiel bij de ene bank kan risicovol zijn bij de andere bank in de EU.
De verschillen tussen risicoprofielen zijn duidelijk te zien in hun verwachte rendementen en risiconiveaus:
| Risicoprofiel | Verwacht Rendement | Risiconiveau |
|---|---|---|
| Zeer defensief | Laag | Zeer laag |
| Defensief | Laag tot gemiddeld | Laag tot gemiddeld |
| Neutraal | Gemiddeld | Gemiddeld |
| Offensief | Hoog | Hoog |
| Zeer offensief | Zeer hoog | Zeer hoog |
Hetzelfde risicoprofiel kan bij verschillende banken een andere asset-allocatie hebben. Dit betekent dat verschillen in bandbreedtes tussen banken rendementen en risico’s sterk beïnvloeden. Risicoprofielen kunnen onderling sterk overlappen bij sommige banken. Een ‘neutraal’ profiel kan zelfs lijken op een ‘defensief’ of ‘offensief’ profiel qua risico- en rendementskenmerken. Een zzp'er die zijn pensioen opbouwt, moet hier goed op letten.
Hoe start je met lifecycle beleggen?
Starten met lifecycle beleggen begint met het definiëren van uw financiële doelen. U kiest zelf een gewenste richtleeftijd waarop u het vermogen denkt nodig te hebben. Dit is een cruciale stap, want beleggers die vooruit willen denken, hebben concrete doelen nodig. Maak uw beleggingsdoelen zo specifiek mogelijk en stel een helder plan op om deze te bereiken.
Vermogensplanning is de kern hiervan. Het verbindt belangrijke variabelen zoals uw beleggingshorizon, risicoprofiel en verwachte rendement. Vervolgens kiest u een product dat hierbij past, zoals een beleggingsrekening die participaties in een lifecycle fonds aanbiedt. Deze rekening is bedoeld voor vermogensopbouw via periodieke of eenmalige inleg. Het risico in de portefeuille wordt dan automatisch afgebouwd richting uw gekozen richtleeftijd, passend bij het principe van lifecycle beleggen. Zorg er altijd voor dat het risicoprofiel van uw beleggingen aansluit bij uw persoonlijke beleggersprofiel.
ING beleggen: een voorbeeld van lifecycle beleggen
Specifieke details over ING beleggen als voorbeeld van lifecycle beleggen zijn niet beschikbaar in de feiten. Wel is bekend dat lifecycle beleggen een bewezen methode is voor langetermijnvermogensopbouw. Het principe van lifecycle beleggen is om het risico automatisch af te laten nemen wanneer dat verstandig is. Voor meer informatie over beleggingsmogelijkheden kunt u terecht op deze pagina over ING beleggingsproducten.
Andere aanbieders, zoals NN Beheerd Beleggen, gebruiken de lifecycle-methode. Zij bieden de mogelijkheid om risico af te bouwen met deze methode. NN Beheerd Beleggen voor pensioen bouwt het risico af via een lifecycle-methode. Het maakt gebruik van een lifecycle-methode om risico's in de beleggingsportefeuille af te bouwen tot de doeldatum. Dit biedt de flexibiliteit om het risico af te bouwen wanneer de doeldatum dichterbij komt. Beheerd Beleggen biedt de optie voor de lifecycle-methode, waarbij minder risico wordt genomen dichter bij de doeldatum. Deze strategie voor pensioenplanning bouwt het beleggingsrisico automatisch af naarmate een belegger dichter bij de pensioendatum komt.
Leven van beleggen: hoe lifecycle beleggen kan bijdragen aan financiële onafhankelijkheid
Lifecycle beleggen kan bijdragen aan financiële onafhankelijkheid door een bewezen methode voor langetermijnvermogensopbouw te bieden. Het is een investeringsstrategie die meegroeit met veranderingen in uw leven en de markt. Deze methode bouwt automatisch risico af naarmate uw pensioendatum nadert, wat belangrijk is voor mensen dicht bij pensioenleeftijd. De hands-off benadering past goed bij wie pensioen wil opbouwen zonder dagelijkse bemoeienis. U kunt meer lezen over beleggen voor uw leven. De lifecycle-methode staat automatisch aan voor doelen zoals een hoger pensioen of het aflossen van een hypotheek. Dit helpt u om uw beleggingsstrategie aan te passen aan uw levensfase, door het beleggingsrisico op leeftijd aan te passen. Volgens de Consumentenbond is lifecycle beleggen een methode voor het automatisch afbouwen van risico.
Wat is het verschil tussen lifecycle beleggen en traditioneel beleggen?
Het belangrijkste verschil tussen lifecycle beleggen en traditioneel beleggen is de automatische risicoafbouw. Bij lifecycle beleggen past de strategie uw beleggingen aan op basis van uw leeftijd, waarbij het risico geleidelijk afneemt naarmate uw doel dichterbij komt. Dit principe van automatisch risico afbouwen staat ook bekend als lifecycle beleggen, zo meldt de Consumentenbond. Traditioneel beleggen vraagt om handmatig beheer en aanpassingen van uw risico. Daardoor klinkt lifecycle beleggen vaak minder risicovol, persoonlijker, veiliger en eenvoudiger dan gewoon beleggen. U stemt uw beleggingen af op uw beleggingsdoel en de looptijd die u kiest.
Hoe beïnvloedt de leeftijd van de deelnemer de beleggingsstrategie?
De leeftijd van een deelnemer beïnvloedt de beleggingsstrategie aanzienlijk. Lifecycle beleggen past uw beleggingsstrategie aan op basis van uw leeftijd, waarbij het risico wordt afgebouwd naarmate u dichter bij de pensioenleeftijd komt. De beleggingsstrategie is het indelen van de portefeuille op basis van leeftijd, waarbij u met de leeftijd meer risico-arme beleggingen krijgt. In de nieuwe pensioenregeling omvat dit een beleggingsstrategie per leeftijdsgroep. Dit betekent dat jongeren risicovoller beleggen, vaak met veel aandelen, terwijl ouderen defensiever beleggen met meer obligaties. Pensioenbeleggingen worden beheerd naar leeftijd, met meer risico voor jongeren en minder voor ouderen. Beleggers die de pensioenleeftijd naderen passen hun strategie aan naar meer behoudende opties. De risicostrategie bij pensioenbeleggingen evolueert typisch met leeftijd naarmate het pensioen nadert, waarbij de beleggingsstrategie doorgaans wordt aangepast om minder risicovol te worden naarmate de pensioendatum nadert.
Kan lifecycle beleggen bijdragen aan een beter pensioen?
Ja, lifecycle beleggen kan zeker bijdragen aan een beter pensioen. Pensioenbeleggen kan via dit model plaatsvinden. De strategie bouwt automatisch het beleggingsrisico af naarmate uw pensioendatum dichterbij komt. Volgens de Consumentenbond is dit een manier om het risico geleidelijk te verminderen. Het zorgt voor meer zekerheid over de hoogte van uw verwachte pensioen, doordat het de beleggingsstrategie aanpast aan uw levensfase. In de vroege loopbaan neemt u meer risico. Dit verhoogt het potentiële rendement en draagt zo bij aan de opbouw van uw pensioenfonds. Voor zzp’ers past lifecycle beleggen de beleggingen automatisch aan richting de AOW-leeftijd.