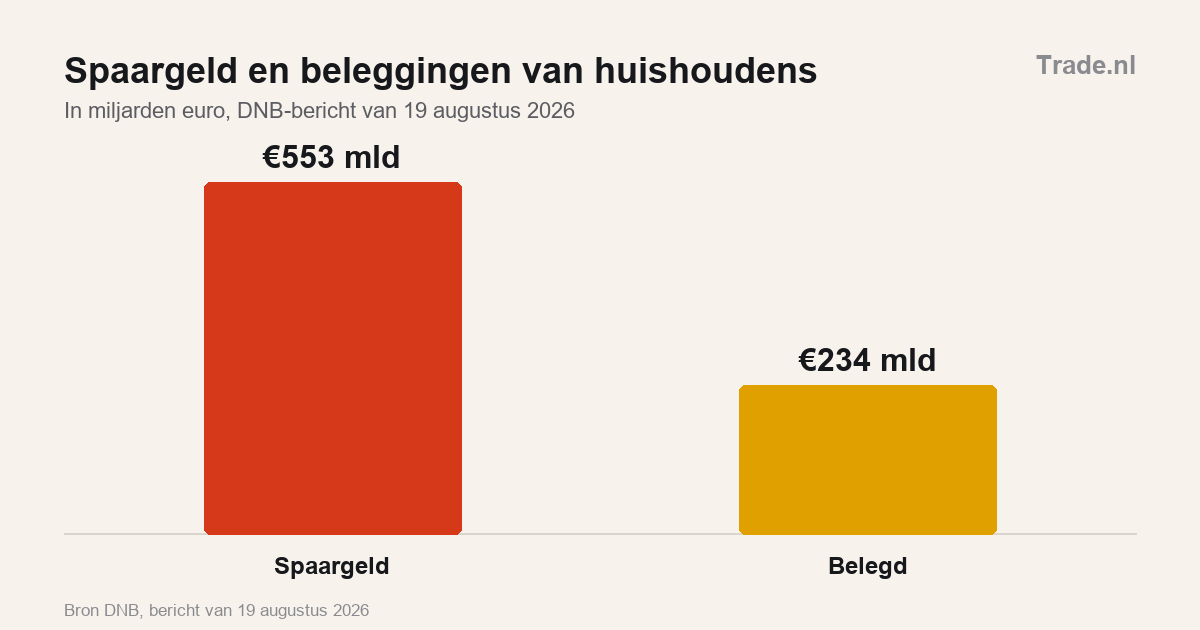
In 2024 belegde ongeveer een op de drie Nederlandse huishoudens niet, terwijl ze meer liquide vermogen hadden dan de buffer die het Nibud voorschrijft. Dat blijkt uit de AFM-studie Onbenut vermogen van april 2026, gebaseerd op CBS-microdata. Let op de noemer: het gaat om een derde van alle huishoudens, niet om een derde van de niet-beleggers. Hieronder staat wat een buffer is, waarom sparen en beleggen uit elkaar kunnen lopen en welke risico's bij beginnen horen.
Het cijfer telt alle huishoudens mee, ook gepensioneerden
De AFM telt 2,6 miljoen huishoudens (32%) die niet beleggen, maar wel genoeg vermogen hebben. Daarnaast zijn er circa 4 miljoen huishoudens die niet beleggen en de buffer niet halen, en 1,2 miljoen die wel beleggen met voldoende buffer. Onder alle niet-beleggers is het dus ruwweg vier op de tien (eigen berekening op basis van de AFM-aantallen).
Bij ruim 1 miljoen van die 2,6 miljoen huishoudens is de hoofdkostwinner al met pensioen, met een kortere beleggingshorizon. De AFM wijst zelf op een kleinere groep van ruim 800.000 huishoudens tussen 35 en 67 jaar die later mogelijk geld tekortkomen. Ze schrijft ook dat niet iedereen wil beleggen, zelfs als de ruimte er is.
Een buffer is geld voor onverwachte kosten
Het Nibud omschrijft een buffer als geld dat je apart zet om onverwachte, grotere en noodzakelijke kosten direct te kunnen betalen. Denk aan vervanging van je inboedel, onderhoud aan je huis en reparaties aan je auto. Voor tegenvallende inkomsten, bijvoorbeeld bij werkloosheid, is de buffer niet bedoeld.
Andere doelen, zoals een woning kopen of studiekosten, vallen volgens het Nibud niet onder het bufferbedrag. Daarvoor spaar je naast de buffer apart.
Het bedrag verschilt per huishouden en volgt uit de Nibud BufferBerekenaar. In de AFM-studie was de mediane Nibudreferentiebuffer in 2024 €26.650. Wie daar met bank- en spaartegoeden plus beleggingen, min consumptief krediet, boven uitkomt, heeft volgens de AFM ruimte om te beleggen.
Rente op rente laat het verschil met sparen oplopen
Volgens de AFM levert gespreid beleggen op de lange termijn meestal meer op dan sparen, maar met meer risico. Zolang de inflatie hoger is dan de spaarrente, teert spaargeld bovendien in, schreef de AFM in april 2026.
Een AFM-simulatie uit 2022 liet zien dat een wereldwijd indexfonds over negen jaar in 77% van de scenario's meer opleverde dan sparen, na 0,6% kosten. In 23% was het resultaat lager, vooral bij koersverliezen of hoge spaarrentes.
De spaarrente maakt dus verschil. Bij een stabiele spaarrente van 2% daalde het mediane jaarlijkse voordeel van beleggen in die studie van €895 naar €685, bij 4% naar €455 (zonder kosten).
Een vast bedrag per maand loopt na negen jaar sterk uiteen
Neem €100 aan het einde van elke maand, negen jaar lang: samen €10.800 inleg. Sparen levert 2% per jaar. Beleggen rekent met een vast rendement per jaar na kosten, waarbij 6,8% de aannames van de AFM uit 2022 volgt: 7,4% bruto min 0,6% kosten.
| Scenario | Waarde na 9 jaar | Verschil met inleg |
|---|---|---|
| Sparen, 2% per jaar | €11.812 | +€1.012 |
| Beleggen, 4% per jaar na kosten | €12.931 | +€2.131 |
| Beleggen, 6,8% per jaar na kosten | €14.694 | +€3.894 |
| Als 6,8%, maar 30% koersdaling in de laatste maand | €10.286 | €514 onder de inleg |
Het verschil tussen 2% en 6,8% is €2.882 op €10.800 inleg. Dat komt vooral door rente op rente: het rendement van de eerste jaren levert zelf ook rendement op, waardoor het gat in de laatste jaren sneller groeit dan in de eerste.
Dit is een rekensom, geen verwachting: echte rendementen lopen niet vast. De laatste rij laat zien dat een flinke daling vlak voor het einde de winst van jaren kan wegnemen.
Beginnen brengt risico's mee die sparen niet heeft
- Koersverlies: in de slechtste 1% van de AFM-simulaties verloren huishoudens over negen jaar mediaan €5.100, inclusief kosten.
- Horizon: volgens de AFM hoort bij verstandig beleggen dat je geld inlegt dat je langere tijd kunt missen, spreidt, niet alles in één keer inlegt en let op kosten.
- Gedrag: de AFM noemt onderzoek waarin particuliere beleggers gemiddeld 1,5% slechter presteren dan de markt, onder meer door veel handelen en weinig spreiden.
De buffer is een voorwaarde, geen reden om te beginnen
De AFM noemt als redenen om niet te beleggen vooral gebrek aan kennis, te veel risico en geen interesse. Het zijn afwegingen die per huishouden anders uitpakken. Beleggen is bovendien niet de enige weg naar meer rendement: de AFM noemt ook extra pensioen inleggen via je werkgever of met een lijfrenteproduct.
Hoe vast inleggen werkt, lees je bij periodiek beleggen, een voorbeeld met dit bedrag staat bij 100 euro per maand beleggen. Over de belasting op spaargeld en beleggingen: Box 3 in 2026: sparen of beleggen?
Onder de streep zegt een op de drie dat de ruimte er is, niet dat beleggen bij elk van die huishoudens past. Wie begint, doet dat met een bewuste keuze over bedrag, looptijd en risico.
Vergelijk brokers en wat beginnen kost →
Deze analyse is bedoeld als feitelijke uitleg op basis van openbare bronnen, en is geen beleggingsadvies. Beleggen brengt risico met zich mee en je kunt een deel van je inleg verliezen; de rekenvoorbeelden en simulaties zijn geen verwachting voor de toekomst.
Loodst beleggers door de wirwar van brokers en aanbieders. Bewaakt de onafhankelijke testmethode en de eindredactie van elke review, van eerste opzet tot publicatie.
Meer van Robin van den Bosch →