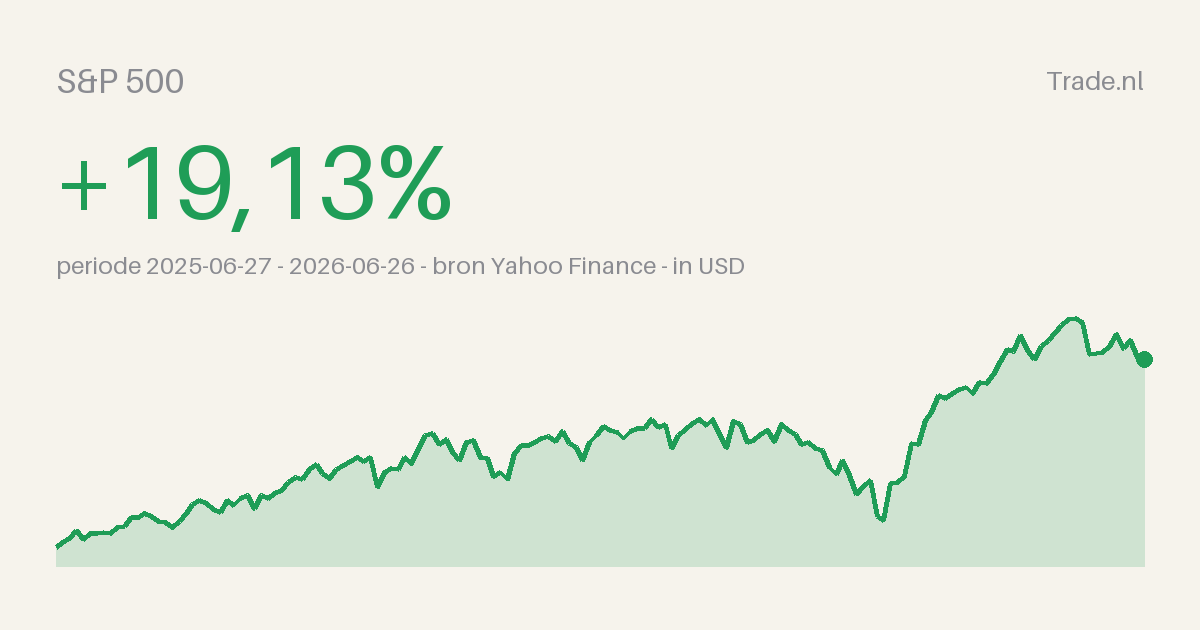
Nederlandse huishoudens hadden eind juni 2026 €234,2 miljard belegd, ruim 12% meer dan een kwartaal eerder. Dat meldde DNB op 19 augustus: het is de grootste stijging in één kwartaal sinds DNB deze cijfers bijhoudt. Op spaarrekeningen staat volgens hetzelfde bericht €552,6 miljard. Hieronder staat waar de groei vandaan komt en wat het verschil tussen sparen en beleggen over tien jaar kan betekenen.
De stijging kwam vooral uit koersen
Aan het eind van het eerste kwartaal van 2026 hadden huishoudens €207,6 miljard aan effecten, aan het eind van het tweede kwartaal €234,2 miljard. Dat is ongeveer €26,6 miljard erbij, een som die je zelf uitrekent uit de twee DNB-cijfers.
DNB noemt de beurskoersen de aanjager van de stijging. Transacties droegen €1,5 miljard bij en wisselkoerseffecten €437 miljoen. Het overgrote deel van de groei is dus waardestijging van wat huishoudens al bezaten, en niet geld dat er nieuw bij kwam.
Per saldo werd er nauwelijks bijgekocht
Het bezit zit vooral in beleggingsfondsen (€153,0 miljard), gevolgd door aandelen (€74,7 miljard) en obligaties (€6,4 miljard). Bij direct gehouden aandelen verkochten huishoudens per saldo voor €3,4 miljard, terwijl de waarde van dat aandelenbezit toch steeg.
Alleen bij obligaties kwam de toename van €206 miljoen volledig uit netto aankopen. Wie leest dat Nederlanders “massaal instappen”, leest meer in de cijfers dan er staat.
Het patroon wisselt per kwartaal. In het vierde kwartaal van 2025 bleef de waarde vrijwel gelijk op €204,3 miljard, omdat huishoudens toen juist veel effecten verkochten. Over heel 2025 steeg het belegde vermogen met 7,8%.
Het spaargeld is nog ruim twee keer zo groot
Op spaarrekeningen bij Nederlandse banken staat €552,6 miljard, op betaalrekeningen nog eens €113,2 miljard. Het spaargeld is daarmee ruim twee keer zo groot als het belegde vermogen van €234,2 miljard.
Een eerder DNB-bericht noemde €540,6 miljard op spaarrekeningen. DNB zet bij die bedragen geen peildatum, dus lees het verschil als richting en niet als exacte kwartaalgroei. Eind 2025 stond er volgens DNB €528,6 miljard op spaarrekeningen.
Het spaargeld liep sinds eind 2025 van €528,6 naar €552,6 miljard op, ongeveer 4,5% in een halfjaar, terwijl het belegde vermogen in één kwartaal met meer dan een achtste omhoog sprong. De twee bedragen bewegen dus niet gelijk op, en de belegde stijging komt vooral uit koersen.
Over tien jaar telt het verschil in rendement
Een rekenvoorbeeld met €10.000 die je eenmalig inlegt en tien jaar laat staan. De aannames: de spaarrente is een vaste 2,0% per jaar, beleggen levert gemiddeld het genoemde rendement per jaar na kosten, en er is geen rekening gehouden met belasting of inflatie. Het hoogste scenario is 6% bruto min 0,2% jaarlijkse kosten.
| Scenario | Waarde na 10 jaar |
|---|---|
| Sparen, 2,0% per jaar | €12.190 |
| Beleggen, gemiddeld 0,0% per jaar | €10.000 |
| Beleggen, gemiddeld 3,0% per jaar | €13.439 |
| Beleggen, gemiddeld 5,8% per jaar | €17.573 |
Tussen het spaarscenario en het hoogste beleggingsscenario zit ruim €5.300. Maar het laagste beleggingsscenario eindigt op de inleg, en dus onder het sparen. Dit zijn geen voorspellingen, alleen de rekensom bij de genoemde aannames.
Kosten werken door in de som. Zonder jaarlijkse kosten was 6,0% per jaar €17.908 geworden, dus de 0,2% kost in dit voorbeeld ruim €300 over tien jaar. Hoe hoog de kosten zijn, verschilt per product en per broker.
Let op wat de som niet doet. De spaarrente staat hier vast, terwijl die in werkelijkheid kan veranderen. Bij beleggen is een gemiddelde over tien jaar iets anders dan wat je in elk jaar krijgt: een portefeuille kan tussentijds fors lager staan dan je inleg.
Een gemiddelde zegt weinig over de weg ernaartoe
In het eerste kwartaal van 2026 steeg het belegde vermogen met €3,8 miljard, in het tweede met ongeveer €26,6 miljard. Dat laat zien hoe ongelijk de uitslagen per kwartaal zijn.
Een spaarrekening schommelt niet mee met de beurs, een beleggingsportefeuille wel. Koerswinst die in een kwartaal komt, kan in een volgend kwartaal weer verdwijnen. Hoe belasting daarin meetelt, lees je in Box 3 in 2026: sparen of beleggen?, en in de Box 3-analyse over het werkelijk rendement. Een korte vergelijking per product staat in sparen of beleggen.
Het derde kwartaal volgt nog
De cijfers over het derde kwartaal van 2026 publiceert DNB later. Pas dan blijkt of de groei zich voortzet, of dat een deel van de koerswinst weer is weggevallen.
De cijfers laten ook niet zien of huishoudens geld van hun spaarrekening naar beleggingen verschoven. Het ene bedrag stijgt, het andere staat stil, maar daaruit volgt geen oorzaak. Zeker is alleen dat het spaargeld nog altijd veel groter is dan wat er belegd staat.
Vergelijk wat brokers kosten en bieden →
Deze analyse is bedoeld als feitelijke uitleg op basis van openbare bronnen, en is geen beleggingsadvies. Beleggen brengt risico met zich mee en je kunt je inleg verliezen; rendementen uit het verleden bieden geen garantie voor de toekomst, en het rekenvoorbeeld gebruikt aannames, geen verwachtingen.
Richt zich op vermogensopbouw voor de lange termijn, van box 3 tot pensioen en FIRE, altijd onderbouwd met cijfers.
Meer van Jorrit Drenth →